Avaliação de Centros Comerciais
A avaliação imobiliária constitui um elemento central para a correta afetação de capital, influenciando decisões de investimento, financiamento, reporte financeiro e gestão de ativos. Num contexto de crescente sofisticação dos mercados e dos investidores, a exigência sobre o rigor e consistência das metodologias de avaliação tem vindo a intensificar-se.
Tradicionalmente, a avaliação imobiliária assenta em abordagens clássicas. Estas metodologias, amplamente consolidadas e reconhecidas pelas principais normas internacionais, revelam-se adequadas para uma grande parte dos ativos imobiliários, em particular aqueles caracterizados por rendimentos contratuais estáveis e mercados relativamente ativos.
Contudo, a evolução do próprio mercado imobiliário tem vindo a evidenciar um conjunto crescente de ativos cuja natureza desafia a aplicação direta destas abordagens.
A natureza dos ativos imobiliários operacionais
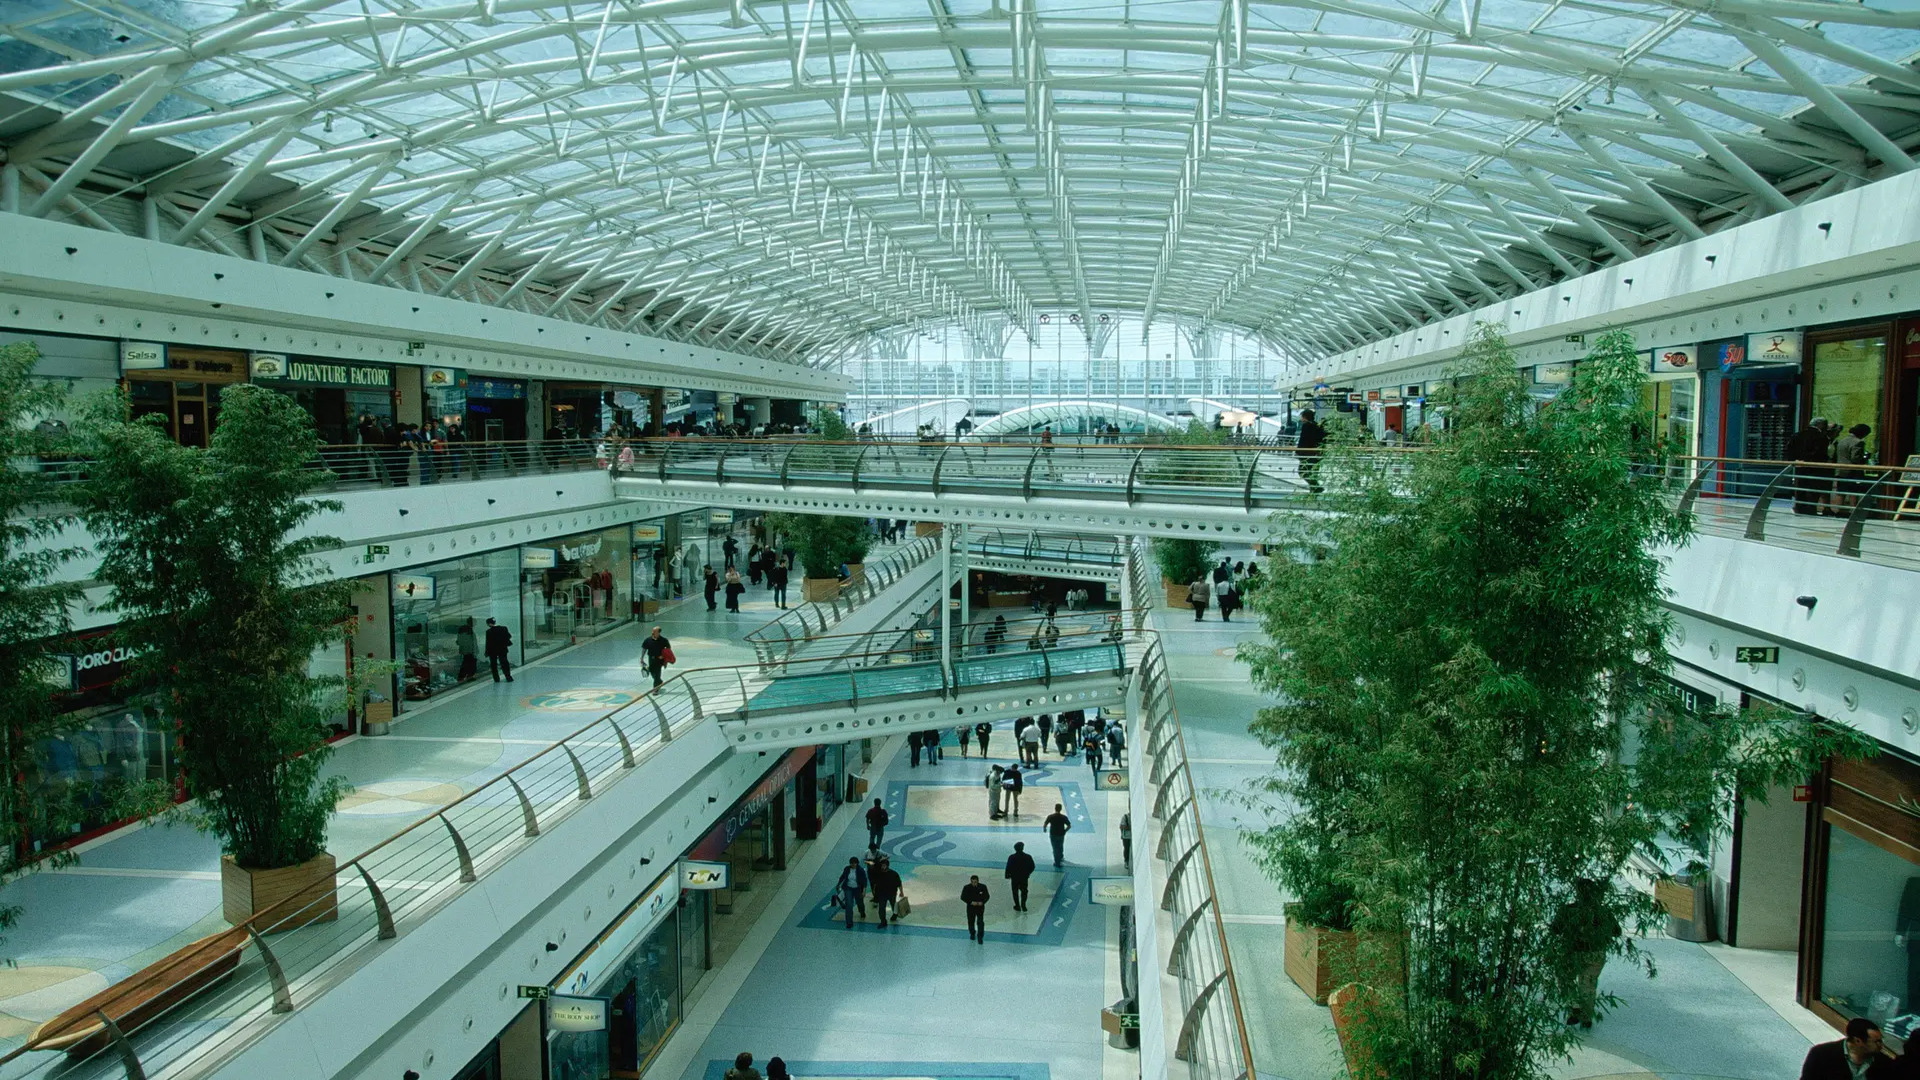
Determinadas tipologias de ativos, designadamente hotéis, centros comerciais, infraestruturas especializadas ou postos de abastecimento, entre outros, apresentam uma característica distintiva: o seu valor está intrinsecamente ligado à atividade desenvolvida no próprio ativo.
Nestes casos, o ativo não deve ser entendido apenas como um bem imobiliário, mas como uma unidade operacional em funcionamento (going concern), cuja valorização depende da sua capacidade de gerar fluxos de caixa ao longo do tempo.
Esta característica implica uma alteração relevante no enquadramento conceptual da avaliação. O foco deixa de estar exclusivamente no ativo físico e passa a centrar-se na sua performance operacional, na sustentabilidade dos fluxos de caixa e no risco associado à atividade. Esta aproximação conceptual aproxima-se da lógica da avaliação financeira de empresas, afastando-se da abordagem imobiliária tradicional.
Limitações estruturais das metodologias tradicionais
A aplicação das metodologias clássicas a ativos imobiliários operacionais levanta um conjunto de limitações que importa analisar de forma crítica.
O método do custo baseia-se na estimativa do valor de reposição do ativo, deduzido das depreciações aplicáveis. Embora seja particularmente útil em ativos sem mercado comparável, apresenta uma limitação fundamental: não capta a capacidade de geração de valor do ativo. Em ativos operacionais, esta limitação é especialmente relevante, na medida em que o valor pode divergir significativamente da sua componente física.
A abordagem pelo rendimento, através da capitalização direta, constitui uma das metodologias mais utilizadas na prática da avaliação imobiliária. Contudo, esta abordagem assenta num conjunto de pressupostos implícitos, nomeadamente a estabilidade dos fluxos de rendimento, a perpetuidade do resultado operacional e a incorporação do risco numa única taxa de capitalização. Em ativos operacionais, estes pressupostos tendem a não se verificar integralmente. A utilização de um rendimento estabilizado pode ocultar a variabilidade dos fluxos de caixa, o impacto do investimento recorrente e a evolução estrutural do setor.
Por sua vez, o método comparativo revela-se de difícil aplicação a ativos imobiliários operacionais, não só pela reduzida disponibilidade de informação de mercado de compra e venda deste tipo de ativos, mas sobretudo pela dificuldade em assegurar a comparabilidade entre ativos com diferentes modelos de exploração, níveis de eficiência e estruturas operacionais. Nestes casos, a heterogeneidade dos ativos compromete a fiabilidade da abordagem, limitando a sua utilização a um enquadramento meramente indicativo.
Ausência de modelação explícita do CAPEX e do risco
Um dos pontos críticos na aplicação das metodologias tradicionais é a ausência de tratamento explícito de duas variáveis fundamentais: o investimento em capital fixo (CAPEX) e o risco operacional.
Em ativos operacionais, o CAPEX não constitui um elemento residual, mas sim uma componente estrutural da criação de valor. A sua não consideração explícita pode conduzir a sobrevalorizações relevantes. Por outro lado, o risco não é exclusivamente imobiliário é, sobretudo operacional, estando associado à atividade desenvolvida, à sua volatilidade, às condições de mercado e, em muitos casos, à própria capacidade de geração do valor residual.
A abordagem baseada em fluxos de caixa descontados
Perante estas limitações, os modelos baseados em Discounted Cash Flow (DCF) assumem particular relevância na avaliação de ativos imobiliários operacionais.
Estes modelos permitem projetar explicitamente os fluxos de caixa ao longo do tempo, incorporar a dinâmica operacional do ativo e refletir o risco através da taxa de desconto.
No contexto dos ativos operacionais, destaca-se o modelo Free Cash Flow (FCF), amplamente utilizado na avaliação financeira. Este modelo baseia-se na estimação dos fluxos de caixa operacionais disponíveis, independentemente da estrutura de financiamento, permitindo avaliar o ativo com base na sua capacidade operacional e eliminando distorções associadas à estrutura de capital.
A aplicação do modelo FCFF à avaliação de ativos imobiliários operacionais permite, desde logo, incorporar de forma explícita o investimento necessário à continuidade da atividade. Neste contexto, o modelo integra diretamente o investimento recorrente, o investimento extraordinário e as necessidades associadas ao capital circulante. Este aspeto assume particular relevância em ativos sujeitos a exigências técnicas, ambientais e regulatórias, nos quais o investimento constitui uma componente estrutural da criação de valor.
Paralelamente, o modelo permite uma modelação mais estruturada do risco. A utilização do custo médio ponderado do capital (WACC) como taxa de desconto assegura a incorporação do custo do capital próprio, tipicamente estimado através do CAPM, bem como do custo da dívida, refletindo o risco global do investimento. Importa sublinhar que, neste tipo de ativos, o risco relevante é predominantemente operacional.
Adicionalmente, o modelo FCFF permite incorporar a dimensão temporal da criação de valor, distinguindo explicitamente diferentes momentos do ciclo de vida do ativo. Ao contrário da capitalização direta do rendimento, esta abordagem permite capturar períodos de maior ou menor performance, refletir impactos pontuais, como investimentos extraordinários e integrar a evolução estrutural da atividade ao longo do tempo.
Evidência empírica e análise comparativa
A aplicação prática destas metodologias a ativos imobiliários operacionais evidencia diferenças relevantes nas estimativas de valor.
Sem extrapolar conclusões universais, a análise comparativa demonstra que o método do custo tende a refletir essencialmente a componente física do ativo, enquanto a capitalização direta simplifica a realidade económica através de um rendimento estabilizado. Por sua vez, o modelo FCFF incorpora de forma mais completa a geração de valor ao longo do tempo, refletindo a dinâmica operacional, o investimento necessário e o risco associado. Estas diferenças decorrem da natureza conceptual de cada abordagem e evidenciam a importância da adequação metodológica ao tipo de ativo.
O valor residual/terminal
Um dos elementos críticos nos modelos DCF é o valor residual, frequentemente responsável por uma parte significativa do valor total estimado.
A sua determinação através de modelos de crescimento perpétuo impõe uma disciplina económica relevante, na medida em que exige que a taxa de crescimento seja consistente com as perspetivas do setor e da economia, e que o diferencial entre o WACC e essa taxa reflita adequadamente o risco do ativo. A sensibilidade deste componente reforça a necessidade de prudência e fundamentação rigorosa na definição dos pressupostos.
Implicações para a prática da avaliação
A análise desenvolvida permite retirar algumas implicações relevantes para a prática profissional. Em primeiro lugar, não existe uma metodologia universal aplicável a todos os ativos, devendo a escolha do método refletir a sua natureza. Em segundo lugar, em ativos operacionais, a avaliação não pode ser dissociada da análise da exploração, sendo indispensável incorporar a realidade operacional na modelação. Em terceiro lugar, o CAPEX deve ser tratado como uma variável estrutural, cuja omissão pode comprometer a fiabilidade dos resultados. Por fim, o risco deve ser explicitado e modelado de forma transparente, em vez de ser implicitamente incorporado em parâmetros agregados.
Conclusão
Nos ativos imobiliários operacionais, a utilização isolada de metodologias tradicionais pode revelar-se insuficiente para captar a totalidade da realidade económica subjacente.
A abordagem baseada em fluxos de caixa, nomeadamente através do modelo FCFF, constitui uma metodologia particularmente adequada para este tipo de ativos, permitindo integrar de forma consistente a geração de fluxos de caixa, o investimento necessário à sua sustentabilidade e o risco da atividade.
Mais do que substituir as metodologias existentes, trata-se de assegurar a sua correta aplicação em função da natureza do ativo. A avaliação imobiliária, enquanto disciplina técnica, deve acompanhar a evolução do próprio mercado, sob pena de produzir estimativas que, embora metodologicamente corretas, não sejam economicamente representativas.